全国各地近期开课计划
| 排课计划ID | 课程地点 | 上课时间 | 状态 | 操作 |
|---|---|---|---|---|
| 2000967 | 浙江省 杭州市 | 2026/12/04 ~ 2026/12/05 | 招生中 |
课程简介
业财融合:成本费用管控与全面预算管理课程简介
《业财融合:成本费用管控与全面预算管理》
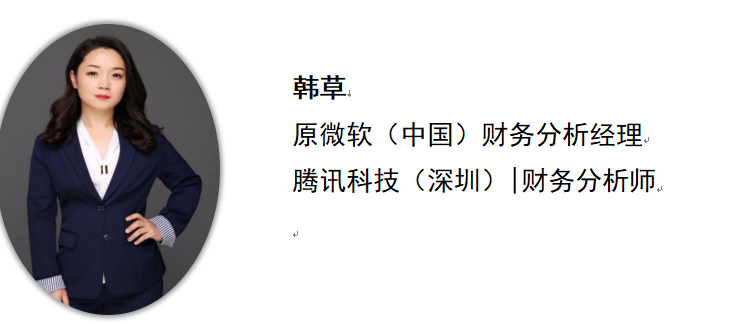
主讲老师:韩草(原微软(中国)财务分析经理、腾讯科技(深圳)|财务分析师)
企业类型:不限
时间安排:2026年12月4日9:30至17:00
2026年12月5日9:30至16:30
现金3980元/人
人数限制:60人
课程背景
本课程系统讲解全面预算与成本控制协同落地方案。通过动态成本模型、弹性预算等案例,演示如何实现压缩预算编制周期,识别隐性成本浪费等实操案例。课程提供预算模板工具包、成本动因分析模型等实战工具,帮助学员建立偏差自动预警机制,降低费用超支率,提升企业资源利用率及利润率。学会运用全面预算等财务管理工具从繁冗数据中找到企业经营的关键线索并逐一剖析各财务指标,为企业“创收——降本——增利”全链赋能。助力学员成为现代管理学之父德鲁克所说的“有效的管理者”,助力企业达到渗透融合型的“业财协同”关系,为企业价值增值赋能。
适用对象
财务人员、企业管理者、预算相关人员
课程特色
☆针对非财学员特别定制:语言风趣幽默,用非财语言讲解财务数据背后的本质,轻松拆解转化财务指标为业务可行性指标,深入浅出的讲解及丰富案例的演绎让学员充分理解知识点;
☆形式多样:课程设计除传统的PPT课件展示外,通过视频播放、案例展示、模拟演练、习题答卷,答疑互动等环节全方位立体化帮助学员掌握知识点内容;
☆易学实用:课程引用多种模型和案例,用接地气的方式使学员轻松地吸收财务知识,设置多处互动交流环节引导学员积极思考,并结合本企业问题点分析,达到举一反三、灵学会用的目的。
课程收益
● 转变观念:了解全面预算与成本管控,从意识上主动接受财管思维;
● 业财融合:打破业财壁垒,从源头上解决业务与财务同频沟通、同力协作的难题,降低业财沟通成本,真正掌握业务、财务融合技能;
● 将课堂知识内化形成一套“预算及成本管控思维”,包括增强成本管控能力,熟悉预算编制内容及流程,提升绩效指标,强化现金管控,提提高资金运作效率等,为企业创造价值。
第一讲:业财融合背景下的全面预算
一、业财怎样融合才能为企业创造价值?
1. 全价值链的利润创造是怎样的?
——采购、项目、合同谈判、生产、存货、销售、税务、回款、售后等各环节情景分析
3. 业财融合驾驶舱
1)驾驶舱4D原理,避免偏航
2)利用财务信息降低业务风险,学会使用财务仪表盘来驾驶业务战机
二、全面预算管理的3个“全”和4个“面”
1. 3个“全”——全方位,全过程,全员参与
2. 4个管理“面”——战略支持,资源配置,管理协调,约束激励
三、全面预算的概念
1. 全面预算的误区
2. “上承战略下管绩效”的全面预算
第二讲:全面预算的编制及成本管控
一、全面预算的启动与准备工作
1. 目标与计划——明确企业战略目标及经营计划
2. 预算组织——成立预算编制委员会
3. 数据采集与分析——基础数据的管理,明确可接受的偏差范
4. 建立完善内部控制管理体系
5. 选择适合的预算起点
讨论:为什么预算编制、预算执行和预算考核往往是脱离的,原因在哪里?什么是预算执行最有效的方法?
案例:企业战略制定与预算启动
二、预算编制的流程
1.第一步:销售预算的编制
1)面向订单模式(MTO)——现有客户的订单/潜在的订单
2)面向库存模式(MTS)——现有客户/潜在客户/增量的销售预测
3)销量预算——市场增量法,客户增量法
4)销售价格预算——技术定价法,市场定价法,成本定价法
2.第二步:生产预算的编制
图表展示:生产预算架构图
1)分解生产成本的习性
2)控制直接材料成本预算
3)控制直接能源成本预算
4)制订设备更新改造预算
练习:变动成本及固定成本对预算的影响
3.第三步:采购预算
1)采购方式预算控制
2)采购价格杠杆预算执行
练习:经济订货批量计算,再订货点计算及放弃折扣的采购成本计算
案例:华晨金杯尹大庆解决产量与存储矛盾的危机
4.第四步:人力资源预算
模型:人力成本管控5芒星模型
1)组织机构调整
2)岗位薪金预算控制
3)职工福利预算控制
5.第五步:财务预算
1)损益预算
2)资产负债预算
3)资金预算
4)信贷预算客户控制
5)付款控制预算
6)存货控制预算
7)项目预算
6.第六步:酌量性成本费用预算
练习:通过对动因的讨论与设定进行可控费用分析,进行以下费用项目的练习:
销售差旅费动因量设定,培训费,会议费,电话费,招待费,文具费,车辆运行费等
第三讲:全面预算控制与分析实务
一、预算管控的3个方向
1.项目管理——以预算的项目进行管理
2.金额管理——从预算的金额方向进行管理
3.数量管理——从预算的数量进行管理
案例:某企业人力成本控制流程分析
二、预算调整
1. 预算调整原则
1)不能偏离企业发展战略和年度预算目标
2)权威性与灵活性的平衡
案例:某大型企业的年度预算与第三季度“冲刺项目”之间的微妙关系
3)调整重点为重要的、非经常的、不符合常规的关键性差异
2. 设定预算调整触发条件
1)自上而下:外部环境变化,如疫情引起
2)自下而上:内部主动调整,经营方向改变
三、预算分析的管理安排
1.全面预算管理委员会
1)确定差异的分析对象
2)确立差异的重要性标准及差异分析方法
2,全面预算工作小组——收集信息,差异计算,重要性判断
3,产生差异的各责任中心——差异分解,差异原因分析与确认,定量分析与定性分析
4,主要责任岗位——采取相应控制手段,调整月度计划,考核经营业绩
图例展示:预算分析程序的流程图展示
四、预算分析的方法
1. 对比分析法
2. 因素分析法
3. 趋势分析法
4. 比率分析法
第四讲:“向成本要利润,从费用提效益”
一、从业务管理视角看成本管控
1. 管理人员成本实操抓手——精益化管理中的7大浪费管控
1)等待的浪费;2)搬运的浪费;3)不良品的浪费;4)动作的浪费;
5)加工的浪费;6)库存的浪费;7)制造过多(早)的浪费
2. 价值链各环节业务透视图
3. 成本管控程序——前馈控制,过程控制,反馈控制
4. 成本费用控制方法
1)传统方法——预算控制法,标准成本法,责任成本法,目标成本法
案例:某软件企业目标成本法案例分析
2)现代方法——价值分析法,战略成本法,作业成本法,生命周期法,业务流程法
5. TOC瓶颈理论分析
案例:机场候车排队为什么斜排?/飞机廊桥为什么要转弯?
6. 波特五力应用
案例:格兰仕的波特五力分析
二、存货的各节点的成本分析管控
1. 存货全链管控的7节点管控模型
1)订单采购——最佳存货量与再订货点
2)原料在途——When时间、Where地点、How运输方式
3)验收入库——库存的持有成本、仓库摆放空间设计、入库后管理实操要点
案例:美的公司的VMI管理
4)生产加工——从财务角度提高生产效率
5)质检返工——废品率考核
案例:某汽车制造业龙头企业通过成本分析,找到废品率高的问题点,财务与一线生产部门一起研究解决方案,有效降低成本
6)成品入库——产品的持有成本、存货周转率
案例:华晨金杯尹大庆解决产量与存储矛盾的危机;
7)发货在途——寄售、FOB、CIF/DES
直播互动演练:让学员分组讨论通过流程优化设计,砍掉“验收入库——成本入库”的中间环节,计算节约成本
从成本定价的思路优化产品成本——战略价值钟
3.最佳存货模型——经济订货批量
4.ABC作业基础成本法的落地应用
ABC作业成本法概念
“标准估时作业法”助力人效评估
三、人员成本优化“五芒星”
1. 裁员、减薪、取消绩效工资、无薪休假、灵活用工平台
2. 业财融合思维下的降减——BSC平衡记分卡、OKR、绩效考核制度搭建及落实
三、营销费用的管理
1. 营销费用的含义及本质——关键看其支持并撬动多少收入
2. 营销费用的具体降减措施——设置考核指标,分析营销效果,落实资源分配
案例:可口可乐疫情期间缩减营销成本,结合业务实际情况决定厚积薄发,等移情换和后发力加大宣传
四、日常营运费用的管理
1. 日常营运费用包含的费用
2. 日常营运费用的具体降减措施——加班打车费及差旅报销的管理
五、约束性成本与酌量性成本的管理
1.议费的降减
2. 培训费的降减
六、资金成本的降减
1. 资金的持有成本与机会成本
2.现金周期
3. OPM战略
第五讲:成本管控指标模型与微沙盘模拟
一、预算与绩效管理基本原则
1. 目标一致性
2. 可控性原则
二、绩效指标的制定
1. 经营指标——反应企业财务结果的相关数据
1)销售达成率
2)销售毛利率
3)净利率
4)存货周转率
2. 管理指标——反映企业管理状况的指标
1)人员流失率
2)计划准确性
3)良品率
4)工艺流程改进
本量利及衍生应用——“盈利驱动树”
1. 企业盈亏平衡的计算
视频:动态演示,介绍盈亏平衡点概念
1)固定成本与变动成本
2)盈亏平衡点量与价的计算
案例:亏损的订单就一定不接了吗?——某著名制造企案例
2. 本量利的应用场景
案例1:如果所在企业存在亏损,应该怎么办?
从贡献式损益表分析边际贡献
分析练习:“无中生有的利润”VS“凭空创造的存货成本”
3.“盈利驱动树”框架模型搭建
. 预算全流程微沙盘模拟:“盈利驱动树”微沙盘,引导学员深度介入“成本指标细化拆解”环节,协同完成一份属于自己企业内部的成本与盈利创造模型。从经营分析角度找到企业价值增值点并逐级剖析、转化为业务行动指标。
——确定目标:小组讨论选定议题,明确业务场景,分析业务问题点;
——解决思路:针对所定议题,分析破题思路,给出大致方案措施,做出定性分析,提出所需资源,预设达成指标
——量化指标:对既定指标进行公式设置及量化分析,业务指标量化并逐级形成财务指标,初步搭建“盈利驱动树”框架
——数据沉淀
——PDCA循环分析
——PDCA循环分析
资历背景
l 17年财务实战经验
l 英国特许管理会计师、美国注册管理会计师、澳大利亚公共会计师IPA、香港注册会计师成员HKCPA、
工信部ESG讲师、人工智能训练师资格等
l 曾任:华晨宝马汽车有限公司|北京分公司财务负责人
l 曾任:微软(中国)有限公司| 财务高级经理
l 曾任:某头部金融集团|区块链板块CFO、资金总经理、财务负责人
l 曾任:腾讯科技(深圳)有限公司| 某游戏财经分析项目负责人
l 擅长领域:非财务经理的财务管理、AI赋能财务绩效提升、降本提质与绩效评估、企业合规及内控、业财融合与价值创造、预算管理,资金管控、财务人员能力提升与突破等
授课风格
韩老师善于把深奥枯燥的财务专业内容演变成简单易懂的生活语言,其课程深入浅出,案例丰富,强调所讲内容与企业实务紧密结合。授课中给学员提供多种模型,助其将课堂所学内容转化成自身的“财务知识架构”并能灵活运用,为企业创造价值。
授课专家
韩草
¥3,980